注文書ファクタリングとは?建設業の仕組み・費用・契約前の確認点
注文書ファクタリングで着工前に資金化できる仕組みと条件を解説。売掛金ファクタリングとの違い、手取り額の計算例、工事中止・減額時の負担、融資との比較ポイントを整理します。

- 公開日
- 更新日
注文書ファクタリングは、受注した工事から将来発生する債権などを対象に、完成・請求前の資金化を扱うサービスの呼称です。注文書そのものを現金と交換する仕組みではなく、対象債権や契約条件は事業者ごとに異なります。注文書があれば必ず利用できるわけではありません。
請求済みの売掛金を売却する場合との違い
確認項目 | 請求済み債権の資金化 | 注文書をもとにする資金化 |
|---|---|---|
工事の段階 | 完了・検収・請求後など | 受注後、着工前や施工中など |
確認される資料 | 請求書、契約、入金実績等 | 注文書・請書、工事内容、工程、契約条件等 |
主な不確実性 | 取引先の未払い、相殺等 | 未払いに加え、工事中止・遅延・金額変更等 |
利用可否 | 債権や取引先等の審査による | 対応会社が扱う条件と審査による |
上表は一般的な比較で、個別商品の利用条件ではありません。売却の対象、通知・承諾の方法、代金の受取先を契約書で確認してください。取引先への通知が不要という説明も、契約全体と一致しているか確認します。
着工前の資金需要に使う場合の考え方
材料の仕入れや外注への前払いが、着手金より大きい場合に検討対象になります。ただし、資金化した分だけ将来受け取れる工事代金は減ります。資金が入った日の残高だけでなく、工事完成までの支払いとその後の固定費まで計算する必要があります。
手数料率より、実際の手取り額で比べる
仮定例(万円) | 金額 |
|---|---|
売却対象の債権額 | 500 |
手数料 | 40 |
その他費用 | 5 |
今回の手取り額 | 455 |
これは説明用の例で、相場や提供条件を示すものではありません。手数料8%という表示だけで判断せず、登記・事務等の費用、留保金、支払いの時期を含めて見積書を確認します。留保や分割入金があるなら、その分も当日の手取り額から区別します。
工事の見込み利益が100万円なら、この例の費用45万円は利益余力を大きく減らします。会計処理上の表示にかかわらず、経営判断では調達費用を負担した後にいくら残るかを見ることが大切です。
契約前に確認する7項目
- 対象債権:どの工事の、いくらの債権を譲渡するのか。追加工事や減額はどう扱うか。
- 履行条件:着工・完成・検収の条件と、工期が延びた場合の扱い。
- 中止時の負担:解約、返金、違約金、買戻しが発生する条件。
- 未払い時の負担:売掛先が払わない場合、自社がどの範囲まで責任を負うか。
- 取引先との関係:通知・承諾、債権譲渡に関する契約条項、振込先の変更。
- 費用と入金:差引手取り額、入金予定日、追加費用や留保金。
- 重複譲渡の防止:同じ債権を別の売却・担保取引に使っていないか。
融資や支払条件の見直しとも比較する
受注資料をもとにした運転資金の融資、着手金・出来高払いの交渉、材料の発注時期の調整も比較します。資金化の早さだけで選ばず、必要日までに間に合うか、総費用はいくらか、次の支払月に不足しないかを確認してください。
金融庁は、ファクタリングを装う貸付けや高額な手数料に注意を促しています。契約の名称だけでは判断できません。償還・買戻し条件や説明に不明点があれば契約前に専門家へ相談します。
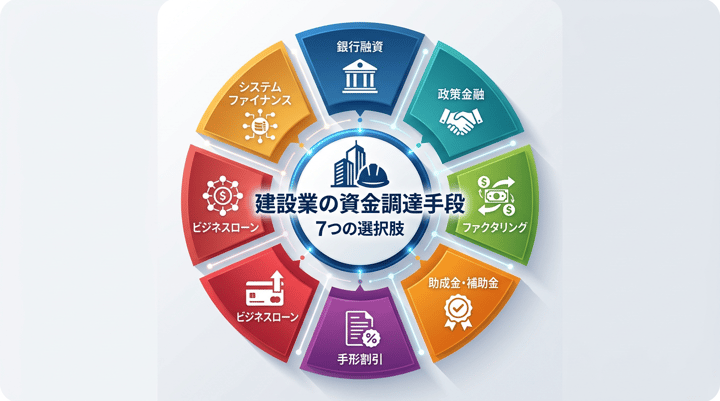
関連:建設業の資金調達方法の比較/即日ファクタリングの確認項目/必要な運転資金の計算。
参考資料・確認日
公表資料の確認日:2026年9月25日。制度の利用可否や手続きは各公式窓口で最新の条件をご確認ください。
監修者
与謝君惠
代表取締役
- 代表取締役
株式会社パラダイム設立