建設業のファクタリング比較|2社間・3社間の違いと費用の見方
建設業のファクタリングを、2社間・3社間の契約と回収方法、通知・登記、総費用と受取額で比較。出来高や検収、売掛先不払い時の負担、100万円の債権の売却例、売却後の資金繰り表への反映方法まで整理します。

- 公開日
- 更新日
建設業でファクタリングを比較するときは、2社間・3社間の方式、工事代金債権の条件、費用を差し引いた受取額、売掛先が支払わない場合の負担を確認します。広告の下限手数料や最短入金時間だけでは、自社に合う条件かどうかは判断できません。
材料費や外注費の支払いが工事代金の入金より先になる場面では、債権の売却が資金確保の選択肢になります。ただし、将来受け取る代金を前倒しするため、売却後の入金予定まで含めて比較することが大切です。
ファクタリングで比較するのは契約と実際の受取額
一般にファクタリングは、保有する売掛債権などを期日前に譲渡し、一定の費用を差し引いた買取代金を受け取る取引です。売掛先の信用や支払期日だけでなく、債権の内容、契約条件、必要書類によって利用可否や見積条件が変わります。
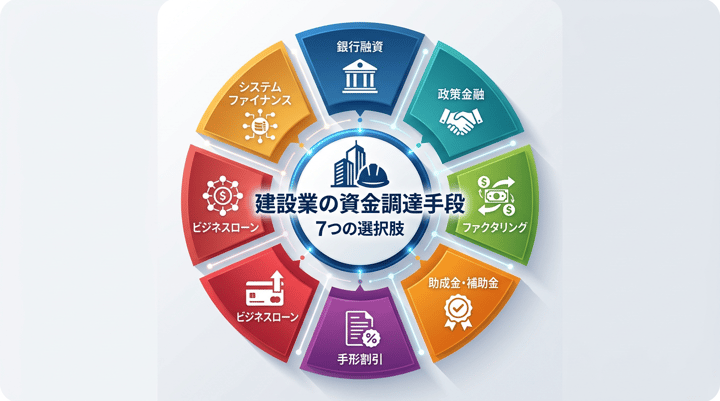
通常の債権売買型は融資とは異なりますが、名称だけで「必ず負債にならない」「借入が多くても審査に通る」と判断しないようにします。会計処理も、契約やリスク移転などの実態に応じて経理担当者や税理士等へ確認します。資金調達の選択肢全体は、建設業の資金調達方法の比較を参照してください。
2社間・3社間を契約と回収の流れで比較する
以下は一般的な仕組みの比較です。通知、登記、回収・送金の方法は個々の契約で確認します。「2社間なら必ず秘密にできる」「3社間なら必ず最安」といった一律の選び方は避けます。
比較項目 | 2社間 | 3社間 |
|---|---|---|
主な関係者 | 利用者とファクタリング会社が契約する | 利用者、ファクタリング会社、売掛先が手続に関わる |
売掛先への通知・承諾 | 当初の通知・承諾を伴わない方式がある。後日通知できる条件も確認する | 通常は売掛先への通知・承諾などの手続が必要になる |
回収方法 | 利用者が回収を受託し、売掛先から受け取った代金を会社へ送金する方式がある | 通常は売掛先がファクタリング会社へ直接支払う |
債権譲渡登記 | 必要か、留保されるか、費用と抹消時の扱いを確認する | 方式の名称だけで不要と決めず、通知等と併せて確認する |
所要時間 | 必要書類、審査、契約、振込手続による | 左記に加え、売掛先の確認手続と回答時期も影響する |
費用 | 回収方法などを含めた個別見積で確認する | 通知・回収条件を含め、同じ債権の見積で比較する |
例えば売掛先の社内承認に日数が必要なら、その期間も資金計画へ入れます。2社間の場合も、債権譲渡登記や一定の場合の通知などにより、売掛先へ情報が伝わる可能性があります。契約前に、誰がいつ、何を通知できるのかを確認してください。
建設業では出来高・検収・追加変更を確認する
見積もりを依頼する際は、請負契約書、注文書・請書、請求書、出来高や検収を確認できる資料、入金履歴などを整理します。必要書類は会社と取引によって異なり、請求書だけで利用できるとは限りません。
- 出来高請求:対象の工事範囲、認定済みの出来高、請求額と入金予定日を区別する。
- 検収・支払条件:支払いに必要な検査や書類、金額確定の条件を確認する。
- 追加変更:協議中の増額と合意済みの金額を分け、未確定分を確定債権として説明しない。
- 留保金・控除:保留される工事代金、既払いの前払金、相殺等による減額の可能性を確認する。
- 既存の譲渡等:同じ債権の売却・担保設定状況や、元の契約の譲渡に関する条件を確認する。
「建設業対応」という案内だけで判断せず、こうした条件をどう確認し、どの範囲を買い取るかを説明してもらいます。着工前に注文書を使う取引は、将来の債権の特定や工事の条件なども関わります。詳細は建設業の注文書ファクタリングで確認してください。
手数料率より総費用と受取額を比べる
複数社へ見積もりを依頼する場合は、同じ債権、同じ支払期日、同じ買取希望額を提示します。料率の計算対象が債権額なのか、買取対象の一部なのかもそろえます。公表されている「○%から」は下限値であり、自社への適用料率とは限りません。
見積確認欄 | 各社へ確認する内容 |
|---|---|
対象債権と支払期日 | どの工事の、いくらの債権を、いつまで前倒しするか |
買取代金と手数料 | 料率の計算対象、控除額、買取対象外となる金額 |
別途費用 | 事務・登記・振込などの費用の有無、総額、支払時期 |
留保額 | 手数料と区別し、返還・精算の条件と時期を確認 |
受取額と入金日 | 最初に使える金額と、後日受け取れる金額を分ける |
不払い時の扱い | 売掛先不払い時の買戻しや自己資金による支払義務の有無 |
仮定例:100万円の債権を売却し、94万円を受け取る
以下は費用の見方を示す説明用の仮定です。手数料相場や特定の会社の見積を示すものではありません。100万円全額を売却し、留保金はなく、費用はいずれも受取時に控除されるとします。
項目 | 金額 |
|---|---|
売却する債権額 | 100万円 |
買取手数料 | 5万円 |
別途費用 | 1万円 |
受取額 | 100万円−5万円−1万円=94万円 |
比較する費用は合計6万円です。別の見積もりで留保金がある場合は、当日の手取りがさらに減る一方、後日精算される可能性があります。返還条件を確認し、費用と混同しないようにします。また、見積もりの買取代金が既に手数料控除後なら、そこから同じ手数料を再び差し引かないでください。
売掛先の不払いリスクと偽装貸付に注意する
売掛先が支払わないとき、利用者が債権を買い戻したり、自己資金でファクタリング会社へ支払ったりする取引は、貸金業に該当するおそれがあります。「債権売買」「ノンリコース」という契約名や表記だけでなく、実際に誰が不払いリスクを負うかを確認します。金融庁は、こうした取引や著しく低い買取額、高額な手数料についてファクタリングの利用に関する注意喚起を公表しています。
償還請求権がない場合も、虚偽説明や債権の不存在などに関する責任まで一切なくなると考えず、契約条項を確認します。一方、通常の債権売買型ファクタリングに、貸金業登録が一律に必要なわけではありません。実質が貸付けである場合の扱いとの違いは、金融庁の相談室の説明を参照してください。
運営法人や連絡先、契約書の交付、費用の説明も確認します。説明と契約条件が食い違う場合は、そのまま契約を進めず、必要に応じて弁護士等へ確認します。
売却後の入金を資金繰り表に二重計上しない
先ほどの例で94万円を受け取った後、元の工事代金100万円も自由に使える収入として残すと、将来の資金を過大に見積もります。売却日と元の支払期日の動きを、契約方式に合わせて更新します。
回収の方式 | 売却日の入金 | 元の支払期日前後の記録 |
|---|---|---|
3社間で売掛先が会社へ直接支払う | 自社に94万円 | 自社の予定入金100万円を外す。売掛先はファクタリング会社へ支払う |
2社間で自社が回収を受託する | 自社に94万円 | 自社への回収100万円と、ファクタリング会社への送金100万円をそれぞれ実際の予定日に記録する |
2社間で回収した代金は、契約に従って送金する資金です。入金日と送金日が異なっても、ほかの支払いに使える余裕資金として扱わないようにします。94万円を純額で記録した場合は、控除済みの6万円を資金繰り表で再び支出に入れないことも重要です。これは現金予定の管理例であり、会計仕訳の指定ではありません。
売却後も材料費、外注費、給与、税・社会保険などの支払いは残ります。建設業の資金繰り表の作り方に沿って、次の入金まで資金が足りるかを確認してください。
必要な日と金額を決めてから条件を選ぶ
まず資金不足になる日と必要額を確認し、債権の条件をそろえて見積もりを取り、費用・手取り・契約上の負担を比較します。「最短即日」は必要書類や審査、契約、振込時刻などの条件付きです。当日の手続は即日ファクタリングの着金・費用の確認項目で整理しています。
継続して資金が不足する場合は、毎回の売却費用も含めて計画を見直し、融資、入金条件、受注や原価の管理を合わせて検討します。時間に余裕がある場合の準備は建設業の融資ガイドも参考にしてください。
公表資料の確認日:2026年10月9日。出典は本文中の金融庁資料。会社ごとの費用・入金条件・契約内容は、申込み時の公式案内と個別見積で確認してください。
監修者
与謝君惠
代表取締役
- 代表取締役
株式会社パラダイム設立