建設業の資金繰り表の作り方|記入例と資金不足の見つけ方
建設業の資金繰り表を、工事別の入出金予定から作る方法を解説します。入力資料、3か月の月次表、月末がプラスでも月中に不足する仮定例を掲載。消費税や借入・返済の区分、入金遅延の試算、担当者による更新手順まで整理しました。

- 公開日
- 更新日
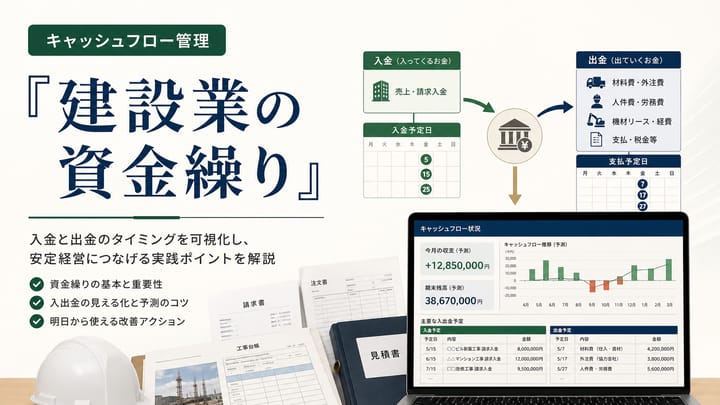
建設業の資金繰り表は、工事代金の入金と材料費・外注費などの支払を、実際にお金が動く予定日で並べる表です。工事別の明細を会社全体へ集約し、月末残高と月中の最低残高を確認すると、不足する日と金額を把握できます。
この記事では、入力資料、3か月分の記入例、月末がプラスでも途中で不足する例、更新の手順を紹介します。表は自社の取引に合わせて項目を増減してください。掲載する金額はすべて説明用の仮定であり、実績や推奨残高ではありません。
資金繰り表には、実際の入出金日を記入する
売上を計上する日、請求書を発行する日、代金が振り込まれる日は一致するとは限りません。資金繰り表には入金予定日を記入し、請求日や検収条件はその根拠として残します。支出も、原価や費用が発生した日と支払日を分けて扱います。
建設業の入金条件は、着手金、出来高払い、完成払いなど契約によって異なります。すべての工事で完成まで入金がないと決め付けず、各工事の条件を確認しましょう。
資金繰り表では将来の支払を見通し、実績との差も確認します。過去の現金の動きを振り返る役割は、キャッシュフロー計算書の解説で整理しています。両者の使い分けは、中小機構のJ-Net21「資金繰り表を活用する」も参考になります。
工事ごとの入金・支払予定と根拠資料を集める
明細には、工事番号、取引先、内容、入出金予定日、金額、根拠資料、確定・見込みの区分、更新担当を設けます。未請求でも契約等から支払を見込める費用は、根拠付きの予定として把握し、請求書が届いたら同じ明細を更新します。
入力項目 | 確認する資料 | 日付・金額の確認点 |
|---|---|---|
工事代金の入金 | 契約書、出来高資料、請求書、先方の回答 | 検収・請求条件、入金予定日、留保される金額 |
材料・外注の支払 | 注文書、納品・出来高資料、請求書、支払予定 | 支払日、分割額、変更分、未請求分との重複 |
給与・経費・税・社会保険 | 給与資料、契約、納付資料 | 実際の支払・納付日と金額、定期以外の支払 |
借入・元金返済・利息 | 契約、実行予定、返済予定表 | 借入の入金日、元金と利息の内訳 |
設備購入・売却 | 売買契約、請求書、支払条件 | 代金が動く日と分割支払の有無 |
開始時の残高 | 預金明細、現金出納、口座別残高 | 同じ基準日の残高と、支払に使える資金の範囲 |
金額の入れ方をそろえる
- 消費税:課税取引は消費税を含む実際の入出金額で記入し、消費税等の納税予定は納付日に別途計上します。税込額へ消費税を再加算しないようにします。
- 返済:元金返済と支払利息を分けます。両方とも現金は減りますが、元金返済を工事の費用と混同しないためです。
- 設備:購入代金は支払時に記入します。減価償却費は、その計上だけでは現金が動かないため支出に加えません。
- 給与等:手取支給額と預り金の納付を分けるなど、同じ金額が給与と税・社会保険の両方に入らないようにします。
- 未確定の入金:審査中の融資、未合意の追加工事代などは別欄・別ケースに置き、それを受け取れない場合の残高も確認します。
工事の採算は、支払日だけでは判断できません。原価の発生や完成時の見込みは、建設業の原価管理の基礎と合わせて管理してください。
工事別明細を会社全体の月次表へ集約する
工事別の入出金を月ごとに足し、会社共通の給与、事務所経費、税・社会保険、借入返済などを加えます。共通支払を各工事と会社全体の両方へ計上しないよう、集計元を決めます。
まず数か月先を作り、自社の工期や入金周期に応じて半年〜1年先などへ延ばします。直近の大口支払や残高が薄い期間は、週次・日別の確認を組み合わせます。日本政策金融公庫の資金繰り表の記入例でも、繰越残高、回収・支出、借入・返済と算出根拠を整理しています。
3か月の記入例
単位は万円、すべて予定額です。課税取引は税込の入出金額を使い、支出の行は正の数で表示して計算時に差し引きます。借入50万円は実行予定日と条件を確認できたものという仮定です。これは社内管理用の独自例です。
項目 | 1か月目 | 2か月目 | 3か月目 |
|---|---|---|---|
前月繰越 A | 100 | 150 | 160 |
工事代金入金 | 200 | 300 | 250 |
その他の事業入金 | 0 | 0 | 0 |
材料費支払 | 40 | 80 | 60 |
外注費支払 | 50 | 65 | 70 |
給与支払 | 30 | 40 | 40 |
現場・事務所経費支払 | 15 | 20 | 20 |
税・社会保険等の納付 | 14 | 14 | 14 |
支払利息 | 1 | 1 | 1 |
上記の支出計 | 150 | 220 | 205 |
事業の入出金差額 B | 50 | 80 | 45 |
設備購入支出 | 0 | 100 | 0 |
設備売却等の入金 | 0 | 0 | 0 |
設備等の入出金差額 C | 0 | ▲100 | 0 |
新規借入入金 | 0 | 50 | 0 |
借入元金返済 | 0 | 20 | 20 |
借入・返済差額 D | 0 | 30 | ▲20 |
翌月繰越 A+B+C+D | 150 | 160 | 185 |
2か月目なら、150+80−100+30=160万円です。たとえば工事入金300万円はA工事180万円とB工事120万円、材料・外注支払145万円はA工事90万円とB工事55万円の合計とします。これに会社共通の給与等75万円を一度だけ加えると、支出計220万円になります。
自社の口座間振替は、会社全体では資金を増減させないため入出金から除きます。口座別の表には振替を記録し、引落口座に必要額があるかも確認します。振替手数料は実際の支出です。借入で残高が増えた分を、本業の利益とは扱いません。
月末がプラスでも、月中に不足することがある
上の1か月目について、支出150万円が10日に集中し、入金200万円が25日になると仮定します。ほかの入出金はないものとします。
日付 | 内容 | 入金 | 支出 | 予定残高 |
|---|---|---|---|---|
月初 | 開始残高 | — | — | 100 |
10日 | 材料・外注費等の支払 | 0 | 150 | ▲50 |
25日 | 工事代金の入金 | 200 | 0 | 150 |
月末 | 追加の入出金なし | 0 | 0 | 150 |
月末は150万円でも、10日までに50万円不足する計算です。▲50万円は無対策の場合の不足額であり、残高がないまま支払を実行できるという意味ではありません。予備資金は、この不足額と別に自社の変動要因から検討します。
さらに25日の入金200万円が翌月5日に遅れるケースでは、月末も▲50万円となります。入金を翌月へ移すとともに、翌月の繰越残高と日別残高を再計算します。予定どおりのケースと遅延ケースを分け、どの支払まで影響するかを確認してください。
不足する日と金額が分かったら、根拠を確認する
- 請求漏れ、検収条件、入金予定日の認識違い、支払の重複を点検する。
- 不足日・不足額・不足が続く期間を整理し、責任者へ共有する。
- 出来高請求等の条件変更を検討する場合は、契約と相手方の合意を確認する。
- 支払条件の変更は支払義務・適用法令を踏まえて事前に協議し、一方的に期日を動かさない。
- 調達が必要なら、根拠資料と予定表を用意して金融機関等へ早めに相談し、実行条件と所要期間を確認する。
手元に必要な資金の考え方は建設業の運転資金、利益と現金の差から不足が起きる仕組みは黒字倒産の解説を参照してください。
更新する担当・頻度・確認資料を決める
担当の例 | 更新する内容 | 確認資料・時期 |
|---|---|---|
現場・営業 | 出来高、検収、変更、請求・入金見込み | 契約・出来高資料。条件が変わった時点で連絡 |
購買・現場 | 材料・外注の支払見込み、追加費用 | 発注・請求資料。新規手配や変更の都度 |
経理 | 実入出金、口座残高、税・返済予定 | 預金明細・返済予定表等。定期更新と大口取引時 |
経営者・責任者 | 不足への対応、期限、担当の決定 | 月次表・直近日別表。見直し日と対応期限を記録 |
月次の見通しは毎月更新し、直近は週次、残高が薄い時期は日次など、支払の集中度に応じて確認します。予定は履歴を残して実績と比べ、同じ取引の予定額に実績額を上乗せしないよう置き換えます。残高は預金明細等と照合し、差額の理由と次回の見込みを修正してください。
パラダイムは、機械設備設計・電気設備設計と実案件の技術検討を支援しています。設備の仕様未確定や設計変更に伴う追加費用を整理したい場合は、対象図面や見積条件を添えて、設備設計についてご相談ください。
監修者
与謝君惠
代表取締役
- 代表取締役
株式会社パラダイム設立