建設業で黒字倒産が起こる仕組み|利益と現金の違いを数値で解説
利益が出ている建設会社でも資金ショートする理由を数値例で解説。未回収金・先行支出・借入返済の影響と、資金繰り表や工事別管理で黒字倒産を防ぐ確認項目をまとめます。
- 公開日
- 更新日
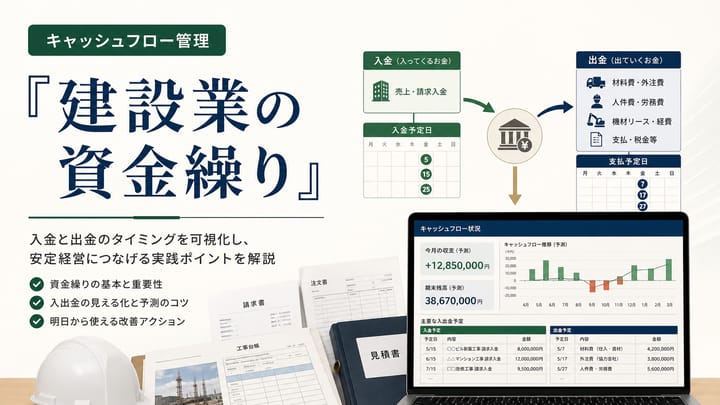
黒字倒産とは、会計上の利益が出ていても現金が不足し、支払いを続けられなくなって事業継続に行き詰まることです。建設業では工事代金の回収より材料費や外注費の支払いが先になる場合があります。利益額と預金残高を別々に確認することが、予防の基本です。
利益と現金が一致しない理由
利益は収益から費用を引いて計算します。一方、現金は入金と支払いで増減します。売上や費用の計上時期と決済日が違えば、黒字でも預金が減ります。工事の売上計上は契約内容や適用する会計処理によって異なり、すべての工事が完成時点に一括計上されるわけではありません。
黒字でも支払いが不足する数値例
ある月の仮定例(単位:万円) | 損益に関する数字 | 現金の動き |
|---|---|---|
売上計上額と当月回収額 | 売上1,000 | 入金300 |
原価・経費と当月支払額 | 費用800 | 支出800 |
当月利益/当月の現金増減 | 利益200 | 現金は500減少 |
単純化のため税金・借入等を除いた例です。月初の現金が400万円なら、当月末の計算上の残高はマイナス100万円です。未回収の700万円が翌月に入るとしても、今月の支払日には使えません。これが「利益があるのに払えない」状態です。
建設会社で注意したい4つの場面
- 受注が急増したとき:複数工事の材料費・外注費が重なり、回収までの立替が膨らむ。
- 検収や請求が遅れたとき:工事が進んでも請求条件を満たさず、予定した入金が後ろにずれる。
- 元請からの入金が滞ったとき:自社の協力会社や従業員への支払いは残る。
- 借入返済・納税・設備購入が重なるとき:損益と異なるタイミングで大きな現金が出る。
借入元金の返済は費用ではありませんが現金を減らします。設備購入も、支払額と当期の減価償却費が一致するとは限りません。損益計算書だけでは支払能力を把握できない理由です。
黒字倒産を防ぐ管理の順番
入金・支出を日付付きで予測する
資金繰り表に契約上の入金日と確度を記録します。直近は週ごとに更新し、大口代金が遅れたケースも計算します。必要な資金額は運転資金の計算方法で確認してください。
回収条件と工事の立替額を受注前に確認する
着手金・出来高払いの有無、検収書類、請求締日を確認し、最大立替額を計算します。粗利益率が同じでも、回収まで半年かかる案件と1か月の案件では資金負担が違います。支払条件の変更は必ず相手と協議して合意します。
調達は不足する前に相談する
受注資料、入金予定、資金繰り表を用意して金融機関に相談します。借入を増やした後の元金返済も予測に含めます。継続的な赤字が原因なら、借入に加えて受注条件や原価の改善が必要です。
毎週の確認リスト
- 翌週・翌月の最も低い現預金残高がわかる。
- 期限を過ぎた売掛金に担当者と次の対応日が決まっている。
- 工事ごとに未請求原価・残工事費を把握している。
- 借入返済、税金、社会保険料を資金繰りへ計上している。
- 未確定の融資・受注を確定入金に含めていない。
関連:資金繰り改善の具体的な進め方/工事代金が未払いの場合の対応/建設業の倒産統計と対策。
参考資料・確認日
公表資料の確認日:2026年9月25日。制度の利用可否や手続きは各公式窓口で最新の条件をご確認ください。
監修者
与謝君惠
代表取締役
- 代表取締役
株式会社パラダイム設立