建設業の営業キャッシュフローがマイナスになる原因と改善手順
営業キャッシュフローのマイナスを、受注増による立替・入金遅れ・赤字工事に分けて診断。利益との違い、数値例、回収・原価・資金調達の順に確認する改善手順を解説します。
- 公開日
- 更新日
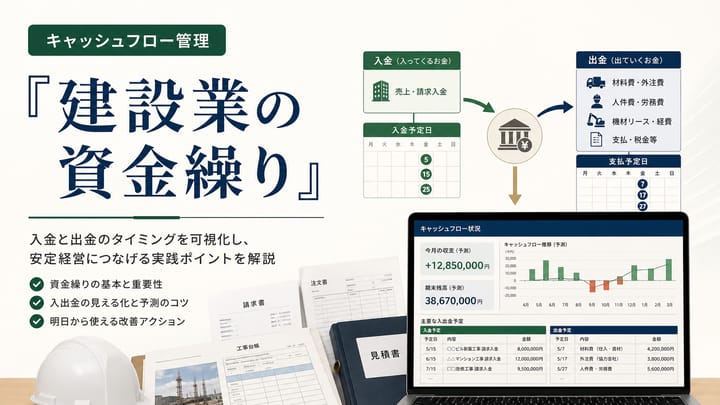
営業キャッシュフローがマイナスとは、一定期間の本業に関する現金支出が収入を上回っている状態です。受注増に伴う立替でも、赤字工事の累積でも起こります。符号だけで経営状態を決めず、原因、解消時期、つなぐ資金の3点を確かめます。
営業利益が黒字でも営業CFはマイナスになる
利益は収益と費用の差額で、現金の入出金とは時期が一致しません。売上を計上しても未回収なら現金は増えず、未成工事への支払いが先行すれば現金は減ります。借入による入金は通常、財務キャッシュフローであり、本業の現金創出力が改善したことにはなりません。
説明用の簡略例(単位:万円) | 営業CFへの影響 |
|---|---|
税引前利益 | +300 |
減価償却費の調整 | +50 |
売上債権の増加 | -400 |
棚卸資産・未成工事支出金等の増加 | -100 |
仕入債務の増加 | +80 |
小計 | -70 |
上表は間接法の考え方を示す仮定例で、利息・税金等の調整前です。正式な計算書を完成させたものではありません。利益300万円があっても、回収前の債権や工事への支出が増えると、本業の資金は減り得ます。
原因を3つに分けて確認する
受注が増え、材料費・外注費の支払いが先行している
利益が見込める工事でも、着工が重なれば資金が必要です。工事別に支払予定日、入金予定日、最大立替額を並べ、回収時期を確認します。成長に伴うマイナスでも、入金までの資金が用意できなければ危険です。
完成した工事の請求・検収・回収が遅れている
未請求、検収待ち、請求済み未入金を分けます。検収資料の不足は担当者と解消し、支払期日を過ぎた債権は相手の回答と証拠を整理します。「来月入るだろう」と予定を先送りするだけでは、資金予測の精度が下がります。
原価超過や固定費負担で本業の利益が不足している
実行予算を、発生済み原価だけでなく未請求の発注分・残工事費まで含めて見直します。赤字が繰り返される場合は、融資や早期資金化だけでは解決しません。見積条件、追加工事の請求、工程、外注手配など収益の構造を修正します。
改善は回収・支出・不足額を具体化して進める
- 回収:請求漏れをなくし、契約上可能な出来高請求や着手金を検討する。
- 支出:不要不急の投資、資材の先行購入、手戻りを減らす。支払条件は相手と合意し、一方的に遅延しない。
- 不足額:13週間の資金繰りを作り、入金が遅れた場合の最低残高も計算する。
- 調達:不足期間と返済原資を示して金融機関へ相談する。売掛金の早期資金化は翌月以降の入金減少も含めて判断する。
改善したかどうかを見る指標
指標 | 確認方法 |
|---|---|
営業CFの推移 | 累計と前年同時期を比較し、工事の進行差を確認 |
期日超過債権 | 件数・金額・滞留日数を取引先別に確認 |
完成時予想粗利益 | 受注額から発生済み原価と残工事費の合計を差し引く |
最低現預金残高 | 返済・納税を含む資金繰り予測で最も低い残高を見る |
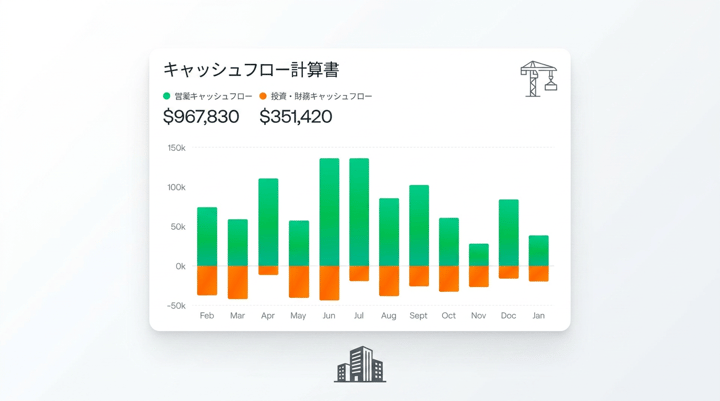
営業CFがプラスでも設備投資や借入返済で現金が減る場合があります。3区分の関係はキャッシュフロー計算書の読み方、日付ごとの管理は資金繰り改善の手順、必要額は運転資金の計算方法を参照してください。
参考資料・確認日
公表資料の確認日:2026年9月25日。制度の利用可否や手続きは各公式窓口で最新の条件をご確認ください。
監修者
与謝君惠
代表取締役
- 代表取締役
株式会社パラダイム設立