建設業のキャッシュフロー計算書|3区分の読み方と簡易ひな形
建設業のキャッシュフロー計算書を営業・投資・財務の3区分で解説。未収入金や未成工事の読み方、数字入りの簡易ひな形、資金繰り表との違い、作成時の確認手順を紹介します。
- 公開日
- 更新日
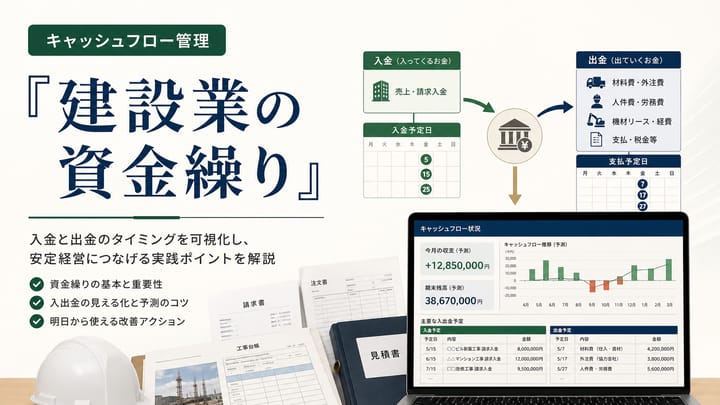
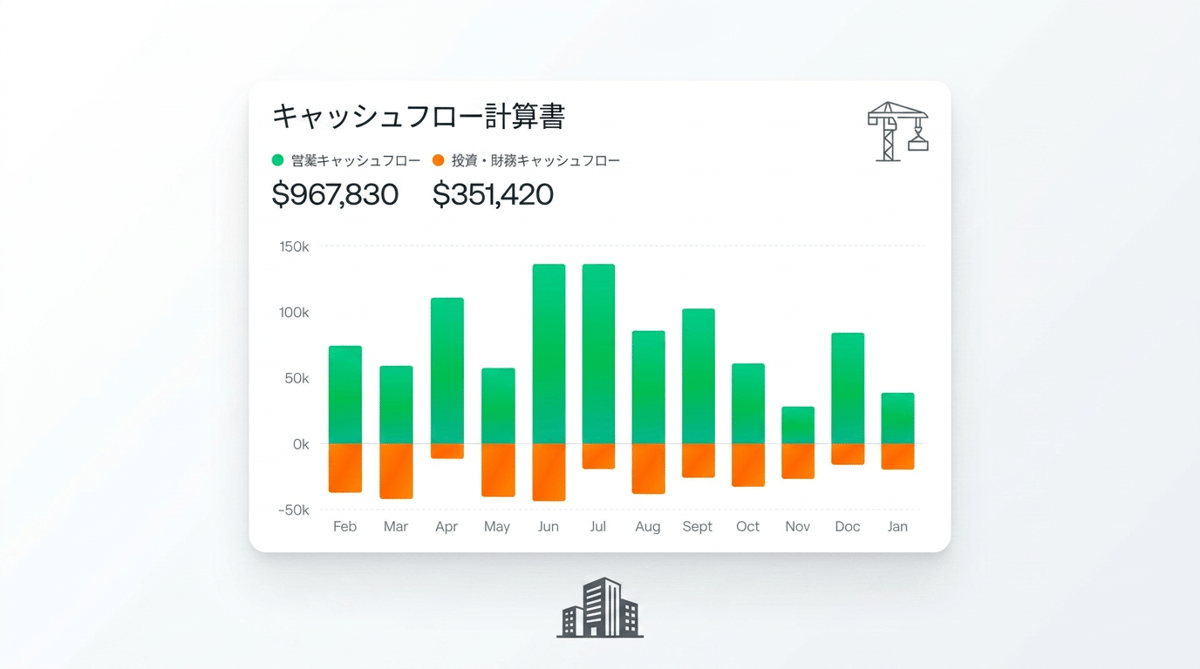
キャッシュフロー計算書は、一定期間に現金及び現金同等物が増減した理由を、営業・投資・財務の3区分で示す書類です。建設業では利益に加え、未収入金や施工中の立替が現金をどう動かしたかを読むために使います。将来の支払日を管理するには、別途資金繰り表が必要です。
営業・投資・財務の3区分を理解する
区分 | 建設会社で確認する主な動き | 読み方 |
|---|---|---|
営業CF | 工事代金の回収、材料・外注・給与等の支払い | 本業の現金収支。受注増の立替でもマイナスになり得る |
投資CF | 重機・車両・設備等の取得や売却 | 設備取得による支出と、その後の回収計画を確認 |
財務CF | 借入、借入元金の返済、増資等 | 外部からの調達と返済の動き。借入増は利益の増加ではない |
利息・配当等の区分や現金同等物の範囲は適用する会計基準と方針に従います。正式な財務書類を作る際は税理士・会計士等と確認してください。
建設業で見るべき勘定科目
- 完成工事未収入金等:増加が売上拡大によるものか、入金遅延によるものかを分ける。
- 未成工事支出金等:どの工事にいくら投入し、いつ回収できるかを確認する。
- 未成工事受入金:前受金で手元資金が増えても、今後の工事支出が残ることに注意する。
- 工事未払金等:増加で一時的に現金が残っていても、その後の支払期限を確認する。
簡易ひな形と数字入りの記入例
下表は社内で現金の動きを整理するための簡易ひな形です。単位は万円、数字はすべて仮定です。法定開示に使う正式様式ではなく、利息・税金等の個別表示を省略しています。自社欄を設けて実績を記入してください。
区分・項目 | 記入例 | 自社実績 |
|---|---|---|
期首の現金及び現金同等物 | 500 | 記入 |
営業:工事代金等の受取額 | 2,000 | 記入 |
営業:材料・外注・給与等の支払額(税金等を含む) | -1,750 | 記入 |
営業CF計 A | 250 | 記入 |
投資:設備等の取得支出 | -300 | 記入 |
投資CF計 B | -300 | 記入 |
財務:借入収入 | 400 | 記入 |
財務:借入元金の返済 | -200 | 記入 |
財務CF計 C | 200 | 記入 |
増減額 A+B+C(その他調整なしの例) | 150 | 記入 |
期末残高:期首500+増減150 | 650 | 記入 |
この例では本業で250万円を生み出していますが、設備投資300万円を賄いきれず、借入等の財務収支が残高を支えています。「期末残高が増えた」だけでなく、増えた理由まで確認します。
作成は残高照合と取引の分類から始める
- 対象期間と現金・現金同等物の範囲を決め、期首・期末残高を帳簿と照合する。
- 入出金を営業・投資・財務に分類する。自社口座間の振替を収入・支出として二重計上しない。
- 借入返済は元金と利息を分ける。非資金取引は現金支出と混同しない。
- 3区分の合計と残高の増減を照合し、差額があれば漏れや分類を確認する。
営業CFの作成方法には、現金の受取・支払を集計する直接法と、利益から減価償却や運転資金の増減などを調整する間接法があります。税引前利益に減価償却費を加えるだけで完成するわけではありません。
資金繰り表とは目的が違う
キャッシュフロー計算書は過去の増減理由を分析します。資金繰り表は将来の入出金日を予測し、資金不足を防ぎます。月末残高が十分でも、月の途中で払えないことがあるため、直近は週単位で作ると確認しやすくなります。
将来予測の書式は日本政策金融公庫の資金繰り表が利用できます。これは本記事のキャッシュフロー計算書とは別の書式です。営業CFがマイナスの原因と資金繰りの改善手順も参照してください。
参考資料・確認日
公表資料の確認日:2026年9月25日。制度の利用可否や手続きは各公式窓口で最新の条件をご確認ください。
監修者
与謝君惠
代表取締役
- 代表取締役
株式会社パラダイム設立